


Prix de sortie et liquidité des LBO tech
Prix de sortie et liquidité des LBO tech européens, 2021-2026
Cette note suit les prix de sortie des sociétés tech européennes sous LBO et les compare aux valorisations des fonds. Trois constats. Le multiple de sortie, tombé jusqu'à 28 % sous le multiple d'entrée fin 2024, n'est plus que 6 % en dessous mi-2026, au rythme de la politique monétaire. Les participations acquises pendant la période Covid arrivent à maturité sans être vendues : dans notre échantillon, 39 sur 45 sont toujours en portefeuille. Un écart de 15 à 25 % persiste entre les valorisations des fonds et les prix proposés par les acheteurs, sur des participations qui ne sont pas mises en vente.
1. Multiples de sortie et taux directeurs
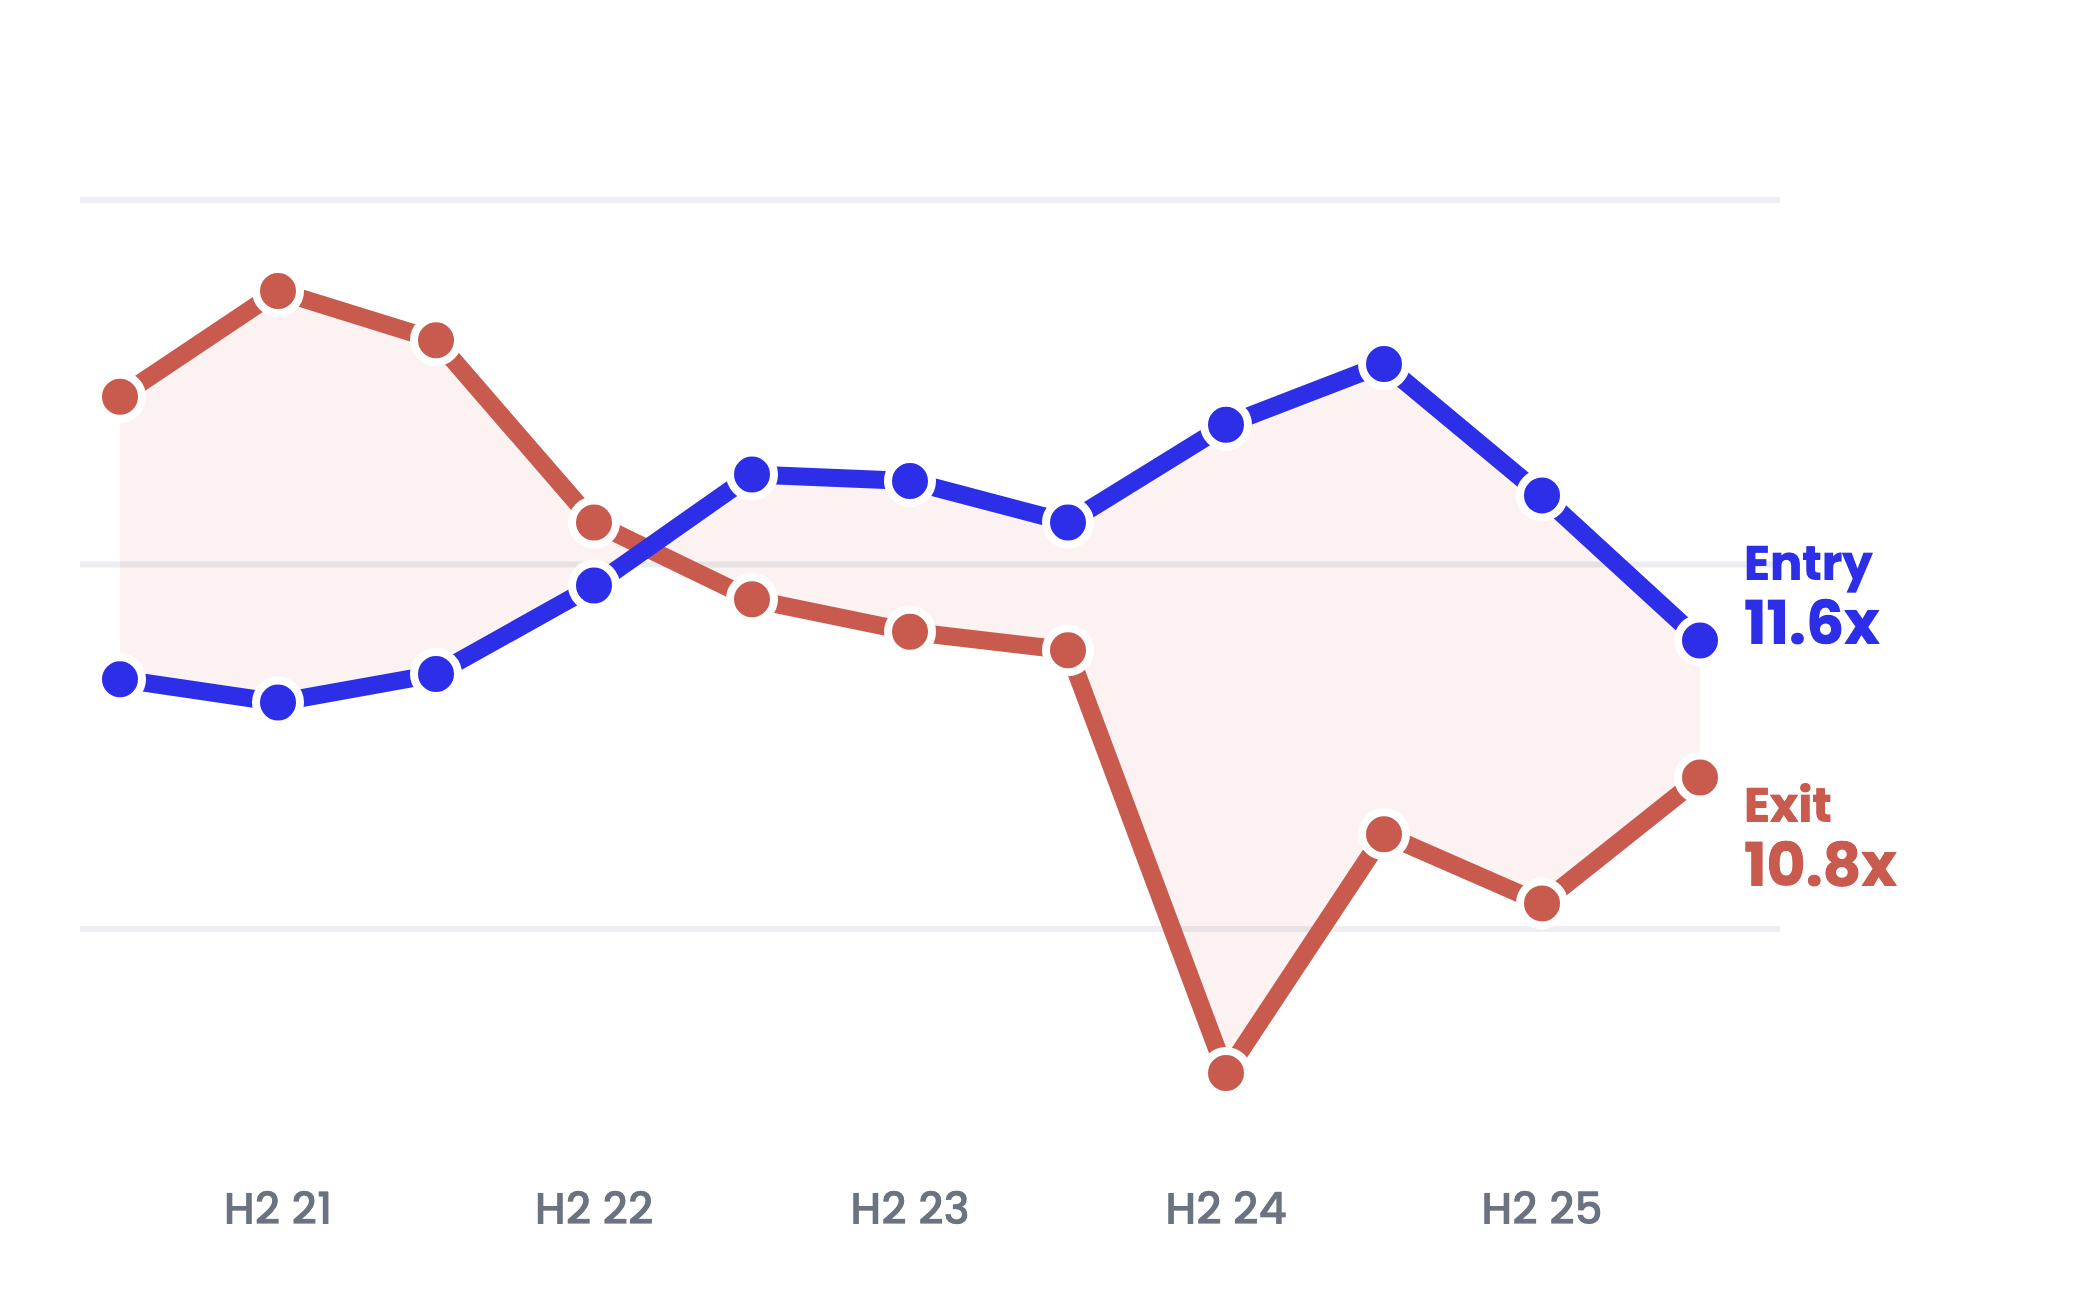
Le prix auquel une société tech sous LBO est vendue a suivi la politique monétaire, avec un décalage. Le multiple de sortie médian a culminé à 13,6x début 2022, alors que le taux de dépôt de la BCE était encore à −0,5 %. Il a glissé à 11,6-12x pendant que les taux montaient à 4 %, puis a chuté en 2024 jusqu'à 9,2x en fin d'année. La BCE a commencé à baisser ses taux en juin 2024 ; le multiple de sortie est remonté à 10,5x mi-2025 et 10,8x mi-2026, sans retrouver son niveau de 2021. Les prix d'entrée ont mieux résisté : toutes transactions confondues, la médiane reste proche de 12x sur toute la période. C'est l'écart entre les deux qui s'est creusé (section 2, graphique 2).
Ce prix ne couvre que les sociétés réellement vendues. L'indice ne montre plus de décote parce que les participations qui en exigeraient une ne sont pas mises en vente. Notre échantillon de fonds le confirme : la part des participations buyout vendues dans l'année est passée d'environ 21 % en 2020 à 7 % en 2024.
2. Multiple d'entrée et multiple de sortie
En 2021, une société sous LBO se vendait 15 à 20 % au-dessus du multiple payé à l'entrée. Les deux courbes se croisent début 2023, après la hausse du taux de la BCE de −0,5 % à 4 % en quatorze mois. L'écart reste contenu (−6 à −7 %) jusqu'à mi-2024, puis le prix de sortie décroche : 28 % sous l'entrée fin 2024, 20 % mi-2025. Avec la BCE revenue à 2 %, l'écart se resserre : −18 % fin 2025, −6 % mi-2026, à 10,8x pour une entrée à 11,6x. La convergence vient autant de la remontée des sorties, de 9,2x à 10,8x, que de la baisse du multiple d'entrée, de 13,1x à 11,6x.
Un LBO tech réalisé en 2021 a été payé 11,3x l'EBITDA en médiane (graphique 2, fin 2021). Vendu aujourd'hui, il se négocierait autour de 10,8x : le multiple ne crée plus de valeur, il en retire un peu, et la performance dépend entièrement de la croissance de l'EBITDA (section 5). Ces participations ont dépassé la durée médiane de détention de 45 mois et approchent les cinq ans, seuil au-delà duquel le TRI médian des sorties de notre échantillon passe de 26-29 % à 13 %. Attendre un meilleur multiple allonge la durée de détention et dilue le TRI ; dans notre échantillon, aucune des 15 participations du millésime 2021 dont le multiple est connu n'a encore été vendue.
3. Prix par taille et valorisation des participations
Pour les participations acquises en 2021-2022 et toujours en portefeuille, les fonds de notre échantillon portent une valorisation médiane de 9,5x l'EBITDA, 16 % sous le prix payé pour des sociétés du même secteur et de même taille. Sur le petit nombre de cessions à d'autres fonds dans l'échantillon, le prix payé est du même ordre, environ 14 % sous les comparables. Sur le marché secondaire, une part de fonds de buyout se négocie autour de 91 % de la NAV.
| Taille (valeur d'entreprise) | S1-21 | S1-23 | S1-25 | S1-26 | Tendance |
|---|---|---|---|---|---|
| Petites · moins de 100 M€ | |||||
| Entrée en LBO | 10,0x | 10,5x | 11,3x | 10,4x | |
| Sortie (cession par un fonds) | 11,0x | 6,9x | 8,6x | 9,4x | |
| Écart sortie / entrée | +10 % | −34 % | −24 % | −10 % | |
| Moyennes et grandes · 100 M€ et plus | |||||
| Entrée en LBO | 13,7x | 13,9x | 14,3x | 13,9x | |
| Sortie (cession par un fonds) | 15,9x | 13,7x | 11,9x | 11,2x | |
| Écart sortie / entrée | +16 % | −1 % | −16 % | −19 % | |
4. Profil des acquéreurs et prix
La liquidité des buyouts repose d'abord sur les autres fonds, les acheteurs les plus sensibles au prix. Médianes des sorties réussies de PME et d'ETI :
| Acquéreur | Multiple du fonds | TRI médian | Durée de détention | Prix vs NAV |
|---|---|---|---|---|
| Fonds de private equity | 2,0x | 20 % | 45 mois | 1,27x |
| Industriels | 2,0x | 27 % | 51 mois | 1,24x |
| Management, OBO, actionnaire existant | 2,3x | 20 % | 43 mois | 1,22x |
| Refinancement (mezzanine) | 1,4x | 17 % | 22 mois | 1,16x |
5. Croissance de l'EBITDA, durée de détention et TRI
La croissance de l'EBITDA est de loin la variable la plus liée à la performance des opérations. Sur 77 opérations décomposées, la création de valeur vient de l'EBITDA (+0,88x le capital à l'entrée), bien plus que du multiple (+0,10x). La dette a souvent augmenté (−0,20x) pour financer des acquisitions ou des dividendes.
Le temps joue aussi contre le vendeur : le TRI médian des sorties passe de 26-29 % avant 5 ans de détention à 13 % au-delà. Pour une participation qui stagne, attendre deux ans pour éviter une décote de 20 % revient souvent à la payer quand même, avec un TRI dilué en plus.
6. Implications pour la gestion de portefeuille
Cela suppose de réconcilier les NAV avec des références de marché observables (multiples par secteur et par taille, prix payés par type d'acquéreur) plutôt qu'avec les multiples d'entrée, et de fixer les prix rapidement à partir des mêmes données. À cette condition, les cessions directes et les véhicules de continuation deviendront un outil courant de gestion de portefeuille.
Prix de sortie et liquidité des LBO tech
−6 %
Multiple de sortie face au multiple d'entrée mi-2026, après −28 % fin 2024
15-25 %
Écart entre les offres des acheteurs et la valeur portée par les fonds

Découvrez nos Solutions


Prêt pour un test ?
Demander une démo